2013-2018年中国互联通信产品行业研究及市场投资决策报告
一、引言
2013至2018年,中国互联通信产品行业经历了从高速增长到成熟转型的关键阶段。随着移动互联网的普及、4G网络的全面部署以及智能手机的爆发式增长,通信产品(包括智能手机、路由器、光模块、通信设备等)的市场需求持续旺盛,同时也面临着技术迭代加速、市场竞争加剧、政策监管趋严等多重挑战。本报告旨在系统梳理该时期行业运行态势,分析市场结构、技术趋势与竞争格局,并为投资者提供决策参考。
二、行业界定与分类
互联通信产品主要指用于实现网络连接与信息传输的硬件设备及终端,主要包括:
- 通信终端:智能手机、平板电脑、CPE等;
- 网络设备:路由器、交换机、光猫、基站设备;
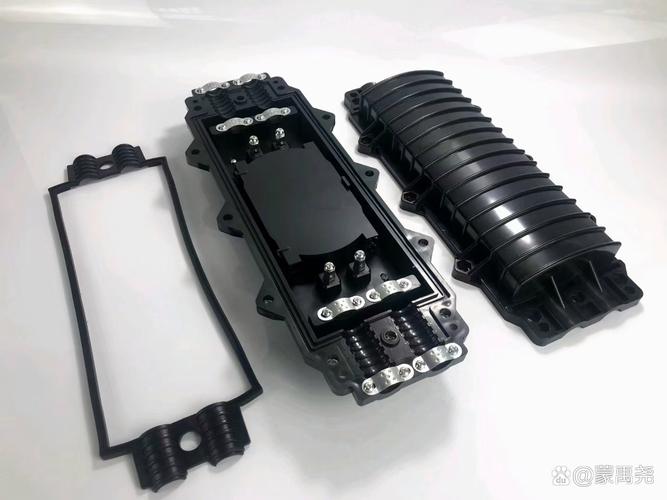
- 光通信产品:光纤、光模块、光传输设备;
- 通信配套:天线、射频器件、连接器等。
三、2013-2018年行业发展环境分析
(一)政策环境
- “宽带中国”战略(2013)推动光纤入户与4G建设;
- “互联网+”行动计划(2015)促进通信与各行业融合;
- 提速降费政策持续加码,倒逼运营商资本开支结构调整。
(二)经济环境
- GDP增速放缓但通信消费占比提升;
- 居民信息消费支出年均增长超过10%;
- 智能手机换机潮从增量转向存量。
(三)技术环境
- 4G LTE-A大规模商用,5G研发启动;
- 光通信向100G/400G演进;
- 物联网、云计算、大数据带动新需求。
四、市场运行情况分析
(一)整体规模
2013年中国通信设备市场规模约1.2万亿元,2018年突破2万亿元,年均复合增长率约10.8%。其中,光通信与网络设备增长最快。
(二)细分市场
- 智能手机:2016年达到出货量峰值5.6亿部,此后逐年下滑,市场趋于饱和;
- 光模块:受益于数据中心与电信网络升级,2015-2018年复合增速超20%;
- 路由器/交换机:企业级市场稳定增长,家庭市场受智能组网推动;
- 通信天线及射频:受基站建设周期影响,2014-2015年高峰后回落。
(三)区域分布
- 珠三角(深圳、东莞)为通信终端制造中心;
- 长三角(苏州、上海)为光通信与半导体集聚区;
- 环渤海(北京)为研发与总部基地。
五、竞争格局与重点企业
- 华为:全球通信设备龙头,运营商业务稳健,消费者业务爆发;
- 中兴通讯:受2016年美国制裁影响,但仍然是主流设备商;
- 小米、OPPO、vivo:智能手机市场崛起,挤压三星、苹果份额;
- 光迅科技、中际旭创:光模块领域领先者;
- 腾达、TP-LINK:SOHO路由器市场主导。
六、行业存在的问题与风险
- 核心技术受制于人:高端芯片、射频前端依赖进口;
- 价格战严重,毛利率下滑;
- 运营商资本开支波动导致设备商订单不稳定;
- 国际贸易摩擦加剧供应链风险。
七、市场投资决策建议
(一)投资热点
- 光通信(特别是高速光模块)
- 5G前期研发与测试设备
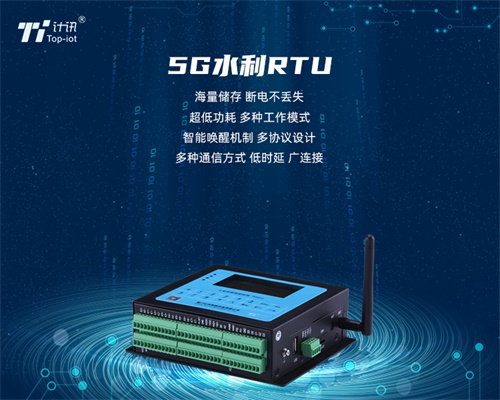
- 物联网通信模组与终端
- 企业级网络设备与云网融合
(二)投资策略
- 关注具备核心技术与专利壁垒的企业;
- 优先布局受益于流量增长与数据中心建设的细分领域;
- 警惕智能手机产业链的过剩风险;
- 关注国家大基金与产业政策支持的标的。
(三)风险提示
- 5G商用不及预期;
- 全球经济放缓导致出口下滑;
- 技术路线突变带来的资产贬值。
八、结论与展望
2013-2018年是中国互联通信产品行业从规模扩张转向质量提升的过渡期。4G红利充分释放,5G尚未大规模商用,行业整体呈现“终端饱和、网络深化、光通信高景气”的特征。对于投资者而言,应淡化对智能手机等成熟终端的大规模投资,转向光通信、通信芯片、物联网模组等具备长期成长性的领域。随着5G标准的冻结与商用临近,2019年起行业将迎来新一轮设备投资周期,具备核心技术积累的企业有望胜出。
如若转载,请注明出处:http://www.hlhhn.com/product/53.html
更新时间:2026-10-05 17:50:07